


-
Подбор компрессора
-
Винтовые компрессоры
-
Поршневые компрессоры
- Дизельные компрессоры
-
Спиральные компрессоры
- Компрессоры высокого давления
-
Дожимные компрессоры (бустеры)
-
Передвижные компрессорные станции
-
Генераторы Азота и Кислорода
-
Системы подготовки сжатого воздуха
-
Запасные части и комплектующие
- Пневмоинструмент
- Мембранные насосы
-
Насосное оборудование
- Средства измерений
-
 Подбор компрессора
-
 Винтовые компрессоры
-
 Поршневые компрессоры
-
 Дизельные компрессоры
-
 Спиральные компрессоры
-
 Компрессоры высокого давления
-
 Дожимные компрессоры (бустеры)
-
 Передвижные компрессорные станции
-
 Генераторы Азота и Кислорода
-
 Системы подготовки сжатого воздуха
-
 Запасные части и комплектующие
-
 Пневмоинструмент
-
 Мембранные насосы
- Насосное оборудование
-
 Средства измерений


565
Глава 19. Экономика: TCO, обоснование инвестиций, амортизация
16.09.2026
Глава 19 · Справочник «Сжатый воздух» · Все главы
Аннотация. Совокупная стоимость владения за жизненный цикл (CAPEX (капитальные затраты) + OPEX (эксплуатационные затраты) + утилизация), методики расчёта срока окупаемости и чистой приведённой стоимости, амортизационные группы, учётная политика, подготовка обоснования для финансовой службы.
В 2014 году компания Intertape Polymer Group (IPG) была названа Агентством по охране окружающей среды США (EPA) партнёром года в программе ENERGY STAR. Корпоративная программа энергоэффективности IPG к тому моменту работала пять лет и покрывала все производственные площадки компании (около десяти в США и Канаде). По данным интервью с корпоративным руководителем программы, опубликованного в Compressed Air & Best Practices, общая энергоёмкость предприятий снизилась на 22 %, кумулятивная экономия составила около 2 миллионов долларов с 2009 года. Доля именно компрессорных систем в этой сумме в источнике отдельно не выделена, но программа включала замену машин на VSD, центральное управление, рекуперацию тепла и кампании поиска утечек — весь арсенал глав 11–15 этой книги. Этот пример иллюстрирует масштаб отдачи корпоративной программы энергоменеджмента, а не только сжатого воздуха.
Эти цифры — не «уникальный случай». Это нормальная экономика грамотного управления компрессорными системами на горизонте 5–10 лет. Главный энергетик, который умеет считать в категориях TCO, NPV и IRR, и умеет защитить расчёт перед финансовым директором — может ежегодно высвобождать для предприятия суммы, превышающие весь бюджет ремонтов компрессорной. Эта глава учит этим расчётам и шаблонам обоснований. По 19 предыдущим главам книги — это та глава, которая превращает инженерные знания в деньги предприятия.
Главный энергетик отвечает за бесперебойную работу компрессорной. Финансовый директор отвечает за деньги. Между ними — экономическое обоснование, без которого ни одна закупка не двинется, а ни одна авария не получит финансирование на устранение причины. Эта глава учит говорить с финансовой службой её языком: CAPEX, OPEX, TCO, амортизация, окупаемость, NPV, IRR.
Принцип, который проходит через всю главу: цена закупки компрессора составляет 8–12 % от полной стоимости владения за 10 лет. Электроэнергия — 78–85 %. Решение, принятое по минимальной закупочной цене, почти гарантированно даёт максимальную полную стоимость (см. §7.3.1 главы 7).
Total Cost of Ownership: что входит и как считать
TCO — сумма всех денежных потоков, связанных с активом, от закупки до утилизации, приведённых к текущему моменту. Для компрессорной установки с горизонтом расчёта 10 лет состав потоков:
| Статья | Доля от TCO | Что включает | Перекрёстная ссылка |
|---|---|---|---|
| Электроэнергия на сжатие за 10 лет | 78–85 % | потребление компрессора × тариф × часы работы | §2.4.3, §14.5 (удельный расход) |
| Закупка оборудования (CAPEX) | 8–12 % | компрессор, ресивер, осушитель, фильтры, автоматика | глава 7 |
| Плановое ТО за 10 лет | 3–5 % | масло, фильтры, сепараторы, ремни | §16.9 (расходные материалы), §16.11 (сервисная карта) |
| Монтаж, пусконаладка, обучение | 0,5–3 % | проектирование + ПНР + обучение оператора | глава 16 |
| Внеплановые ремонты и простои (резерв) | 1–3 % | страховочный фонд от поломок | глава 17 |
| Утилизация по истечении срока | −0,5…−1 % (со знаком минус — это доход) | остаточная стоимость машины за вычетом демонтажа и вывоза | §19.1.1 |
Важно. Решение по закупочной цене управляет лишь 8–12 % денег. Снижение удельного расхода электроэнергии на 5 % за 10 лет экономит примерно половину стоимости самого компрессора. Это и есть главный аргумент для покупки эффективной машины — не «дешевле сегодня», а «меньше за 10 лет».
Формула TCO без дисконтирования (для базового сопоставления):
$$\text{TCO} = \text{CAPEX} + \sum_{i=1}^{N}\text{OPEX}_i + \text{Disposal}$$
Где $i$ — номер года, $\text{OPEX}_i$ — операционные расходы в год $i$. Если тарифы и стоимость расходников растут на инфляцию, $\text{OPEX}_i$ индексируется. Если денежный поток нужно сопоставить с альтернативным вложением капитала — применяется дисконтирование (см. §19.3 ниже).
Расчётный пример: TCO компрессора 37 кВт за 10 лет
Исходные данные: GA37 (Atlas Copco), 37 кВт, IE3, VSD, производительность 6,0 нм³/мин при 7 бар. Режим: 6000 ч/год, средняя загрузка 75 %. Тариф на электроэнергию: 0,43 BYN/кВт·ч (промышленный потребитель РБ до 750 кВ·А, одноставочный тариф; актуален на дату подписания книги в печать — при использовании примера подставляйте действующий тариф из вашего договора электроснабжения). Горизонт расчёта: 10 лет. Утилизационная стоимость в конце: 5 % от закупочной — это чистая величина, остаточная стоимость машины уже за вычетом демонтажа и вывоза. По этой статье возможен и ноль: если демонтаж дорогой, а машина неликвидна, доход съедается расходом.
| Статья | Формула | За 1 год | За 10 лет | Доля в TCO |
|---|---|---|---|---|
| CAPEX (компрессор + осушитель + фильтры + ресивер + автоматика) | — | — | 78 000 BYN | 9,2 % |
| Монтаж + пусконаладка + обучение | — | — | 8 000 BYN | 0,9 % |
| Электроэнергия на сжатие | 37 кВт × 0,75 × 6 000 ч × 0,43 BYN/кВт·ч | 71 595 BYN | 715 950 BYN | 84,7 % |
| Плановое ТО (масло, фильтры, сепаратор) | — | 3 200 BYN | 32 000 BYN | 3,8 % |
| Резерв на внеплановые ремонты | 2 % × CAPEX × 10 лет | — | 15 600 BYN | 1,8 % |
| Утилизация (минус, остаточная стоимость за вычетом демонтажа) | 5 % × CAPEX | — | −3 900 BYN | −0,5 % |
| TCO за 10 лет | 845 650 BYN | 100 % |
Важно. Из 845 650 BYN на покупку компрессора пришлось 78 000 BYN — это 9 %. Электроэнергия — 715 950 BYN — это 85 %. Любое решение, которое снижает удельный расход на 5 %, экономит за 10 лет 35 800 BYN — это почти половина стоимости самого компрессора.
Сравнение типов компрессоров на горизонте 15 лет
Та же логика «электроэнергия — главная статья TCO» применима при сравнении типов компрессоров. По обобщённой практике энергоаудитов промышленных предприятий РБ, при сопоставимой производительности и режиме эксплуатации TCO винтового компрессора за 15 лет — примерно на треть ниже поршневого; по совокупности обследованных объектов — 37 %. Это полевая величина, а не результат подстановки в модель §19.1.1: воспроизвести её арифметически по одним только строкам таблицы ниже не получится — таблица показывает, из чего разрыв складывается, но не считает его. Источники разрыва:
| Статья | Поршневой | Винтовой | Что объясняет разрыв |
|---|---|---|---|
| CAPEX | -25…-30 % | базовый | Поршневой дешевле при закупке — это главный аргумент сторонников |
| Удельный расход кВт·ч/нм³ | 0,13–0,16 | 0,10–0,12 | Винтовой примерно на четверть эффективнее по электроэнергии — главный источник экономии |
| Межсервисный интервал, ч | 2 000 | 4 000–8 000 | Поршневой требует ТО в 2–4 раза чаще |
| Стоимость ТО за 15 лет | +60…+80 % | базовая | Замена клапанов, поршневых колец, прокладок |
| Капремонт за 15 лет | 1–2 раза | 0–1 раз | Винтовая пара ходит 40 000–60 000 моточасов до переборки (см. §16.11.5) |
| Шум, дБА | 85–95 | 65–75 | Косвенно: затраты на шумоизоляцию или более удалённое размещение |
В сумме: дешевле при закупке, но дороже за 15 лет — это и есть антипаттерн «купили подешевле — переплатили вдвое». Поршневой компрессор оправдан в трёх сценариях: (1) малая мощность (до 5,5 кВт) — там разница в КПД незначима; (2) кратковременная работа с длительными остановами (мастерские, шиномонтаж) — там низкий $K_{и,у}$ убивает экономику винтовой машины; (3) высокое давление (15 бар и выше) — там винтовые ступени становятся технологически сложнее. Все остальные случаи (промышленный воздух 6–10 бар при $K_{и,у} > 0{,}30$) — это территория винтового компрессора по экономике.
CAPEX vs OPEX: учётная политика и капитализация
Бухгалтерское различение: CAPEX (capital expenditures) — расходы, которые капитализируются в стоимости основного средства и амортизируются по сроку полезного использования. OPEX (operating expenditures) — расходы, признаваемые в периоде понесения.
Для финансового директора важно: CAPEX уменьшает прибыль постепенно (через амортизацию), OPEX — сразу. Это влияет на показатели прибыли в году инвестиции и на налоговую нагрузку.
Что капитализировать, что списать сразу
По учётной политике РБ (Постановление Министерства экономики Республики Беларусь от 30.09.2011 № 161 «Об установлении нормативных сроков службы основных средств и признании утратившими силу некоторых постановлений Министерства экономики Республики Беларусь»; рег. номер 8/24359, действующая редакция с учётом изменений 2013 и 2014 годов):
Компрессор, ресивер, осушитель — основные средства группы 4 (нормативный срок службы 10–12 лет). Капитализируются.
Трубопроводы пневмосети — основные средства группы 5 (15 лет). Капитализируются.
Компрессор, ресивер, осушитель — раздел 4 классификатора «Машины и оборудование» (шифры 4xxxx). Капитализируются. Конкретные шифры и сроки — в §19.2.2 ниже.
Трубопроводы пневмосети — раздел 3 «Устройства передаточные» (шифры 3xxxx), а не раздел 4 вместе с машиной. Капитализируются.
Расходы на монтаж и пусконаладку — входят в первоначальную стоимость объекта основных средств, капитализируются.
Расходы на обучение операторов — списываются на текущие расходы (счёт 26), не капитализируются.
Фильтрующие элементы, масло, сепараторы — расходные материалы, текущие расходы.
Капитальный ремонт компрессора (замена винтовой пары, переборка) — может капитализироваться отдельным объектом, если стоимость превышает 30 % восстановительной стоимости компрессора. Спорный момент, согласовывать с главбухом.
Амортизационные группы и сроки
Нормативные сроки службы устанавливает Постановление Минэкономики № 161 от 30.09.2011 (рег. 8/24359). Классификатор в приложении к постановлению разбит на девять разделов. Компрессорной касаются два: раздел 4 «Машины и оборудование» (шифры 4xxxx) и раздел 3 «Устройства передаточные» (шифры 3xxxx), куда отнесены трубопроводы.
| Объект | Шифр | Нормативный срок службы |
|---|---|---|
| Компрессоры, станции и установки компрессорные стационарные, приводные, общего назначения, давление до 12 атм, производительность до 50 м³/мин | 41407 | 13 лет |
| то же, производительность более 50 м³/мин | 41408 | 18 лет |
| Компрессоры специальные (воздушные) давлением более 8 атм | 41402 | 15 лет |
| Компрессоры поршневые общего назначения давлением до 8 атм, производительность до 20 м³/мин | 41400 | 13 лет |
| Компрессоры, воздуходувки роторные | 41406 | 5 лет |
| Трубопроводы внутрицеховые технологические | 30118 | 14 лет |
| Трубопроводы общезаводского хозяйства технологические | 30116 | 15 лет |
| Трубопроводы межцеховые (на эстакадах и в тоннелях) | 30115 | 17 лет |
| Трубопроводы из стальных труб толщиной стенки от 2 до 4 мм | 30105 | 15 лет |
| Фильтры, сепараторы, масловлагоотделители, осушители адсорбционные; ресиверы, сосуды, работающие под давлением | 41417 | уточнить по действующей редакции |
| Осушители рефрижераторные | 41418 | уточнить по действующей редакции |
Факт. У линии подготовки есть собственные шифры, и это не все знают. Позиции 41417 и 41418 введены в подгруппу 414 постановлением Минэкономики от 10.04.2017 № 9, которым изменено постановление № 161; в классификаторе редакции 2001 года их не было, и справочники, собранные до 2017 года, их не содержат. Шифр 41417 прямо называет ресиверы и сосуды под давлением вместе с фильтрами, сепараторами, масловлагоотделителями и адсорбционными осушителями; 41418 выделяет рефрижераторные осушители отдельно. Тем же постановлением переименована подгруппа 41400 — теперь она называется «Машины и оборудование компрессорные, оборудование для подготовки сжатого воздуха».
Важно. Наименования шифров 41417 и 41418 сверены по официальной таблице соответствия шифров классификатора и кодов ОКОФ на economy.gov.by и подтверждены независимо по классификатору редакции 2012 года. Нормативные сроки службы по этим двум позициям в открытом доступе не публикуются — их нужно взять из действующей редакции постановления № 161 и подтвердить у главного бухгалтера перед постановкой объекта на учёт.
Важно. Куда не относить ресивер. Шифр 41416 «Рессиверы и сосуды битумные» (30 лет) относится к битумному хозяйству и к компрессорной не применяется, несмотря на созвучное название; ёмкости подгруппы 429 — технологические ёмкости химических производств. Ресивер, поставленный в комплекте с компрессорной установкой единым объектом, учитывается в её составе по шифру установки; ресивер, приобретённый отдельно, — по 41417. Отнесение конкретного объекта к шифру — решение комиссии по проведению амортизационной политики предприятия, и это решение стоит оформить письменно: при проверке вопрос «почему этот шифр» задаётся первым.
Важно. Типовая ошибка при постановке на учёт. Винтовую машину 37–75 кВт на 7–10 бар относят к шифру для поршневых компрессоров или к позиции «специальные (воздушные) давлением более 8 атм». Для стандартной промышленной установки общего назначения с рабочим давлением до 12 атм действует шифр 41407 — 13 лет. Разница со сроком 15 лет по шифру 41402 меняет годовую сумму амортизации примерно на 15 %.
Метод начисления амортизации (линейный, нелинейный, производственный) выбирается учётной политикой предприятия. Для компрессорных установок чаще всего применяется линейный метод — равномерно по годам.
Дисконтирование, NPV, IRR
Простой срок окупаемости отвечает на вопрос «через сколько лет инвестиция вернётся». Не учитывает временную стоимость денег: рубль сегодня дороже рубля через 10 лет.
Для решений, которые сравниваются с альтернативным вложением капитала (например, депозит в банке под 11 % годовых), применяется дисконтирование. Чистая приведённая стоимость (NPV) — сумма дисконтированных денежных потоков:
$$\text{NPV} = \sum_{t=1}^{N}\frac{CF_t}{(1 + r)^t} - \text{CAPEX}$$
где $CF_t$ — денежный поток года $t$ (экономия на электроэнергии, ремонтах и т.д.), $r$ — ставка дисконтирования. Стандартный подход: $r$ = ставка рефинансирования НБРБ + премия за риск. На середину 2026 ставка рефинансирования составляет 9,25 % (Постановление НБРБ от 20.05.2026 № 117, действует с 01.06.2026); типовая премия за проектный риск в промышленности — 3–5 %. Итого расчётная ставка дисконтирования для инвестиционных проектов компрессорной — около 12–14 %. Если $\text{NPV} > 0$ — проект создаёт стоимость для предприятия.
Внутренняя норма доходности (IRR) — ставка дисконтирования, при которой $\text{NPV} = 0$. Это «процент годовых», который проект приносит. Сравнивается с альтернативной стоимостью капитала: если $\text{IRR} > r$ — проект выгоден.
Расчётный пример: VSD vs фиксированная частота
Сравнение двух вариантов закупки компрессора 75 кВт для производства с переменной нагрузкой (фактическая загрузка $K_{и,у} = 0{,}55$).
Вариант A: фиксированная частота, цена 95 000 BYN, эффективный коэффициент использования $K_{и,у} = 0{,}55$ — машина работает в цикле «нагрузка/холостой ход» и на холостом ходу продолжает потреблять энергию.
Вариант B: VSD, цена 118 000 BYN, эффективный коэффициент использования $K_{и,у} = 0{,}42$ — ниже, чем у Варианта A. Снижение отражает не только рост КПД машины на частичной нагрузке, но и устранение потерь на холостом ходу, которые есть у машины с фиксированной частотой вращения.
Разница $\text{CAPEX} = +23\,000$ BYN
$$P_A\ \text{годовая} = 75 \times 0{,}55 \times 6000 = 247\,500\ \text{кВт·ч} \rightarrow 106\,425\ \text{BYN/год}$$
$$P_B\ \text{годовая (с VSD)} = 75 \times 0{,}42 \times 6000 = 189\,000\ \text{кВт·ч} \rightarrow 81\,270\ \text{BYN/год}$$
Экономия = 25 155 BYN/год
Простой срок окупаемости $= 23\,000 / 25\,155 \approx 0{,}91$ года ($\approx$ 11 месяцев)
$$\text{NPV за 10 лет при } r = 13\% = \sum_{t=1}^{10}\frac{25\,155}{(1{,}13)^t} - 23\,000 \approx 113\,500\ \text{BYN}$$
$$\text{IRR} \approx 109\%$$
Решение очевидно: при $K_{и,у} = 0{,}55$ VSD окупается меньше чем за год. При $K_{и,у} > 0{,}8$ (стабильная нагрузка) разница сокращается, и VSD теряет смысл — это то, о чём говорилось в §6.5.
Чувствительность результата к ключевым допущениям
Цифры выше построены на трёх допущениях, каждое из которых имеет диапазон неопределённости. Главный энергетик при защите бюджета перед финансовым директором должен показать, как меняется срок окупаемости при отклонении этих допущений:
| Сценарий | Тариф, BYN/кВт·ч | Удельная экономия (от базового × коэф.) | Срок окупаемости | NPV за 10 лет при $r = 13\%$, BYN |
|---|---|---|---|---|
| Пессимистичный (тариф −20 %, разница $K_{и,у}$ между вариантами A и B на конкретном объекте слабее базовой — эффект ослаблен до 75 % от базового) | 0,344 | 25 155 × 0,80 × 0,75 = 15 090 BYN/год | 23 000 / 15 090 ≈ 1,5 года | 58 900 |
| Базовый (расчёт выше) | 0,430 | 25 155 BYN/год | 0,9 года | 113 500 |
| Оптимистичный (тариф +10 %, разница $K_{и,у}$ между вариантами A и B выражена сильнее базовой — эффект усилен до 115 % от базового) | 0,473 | 25 155 × 1,10 × 1,15 = 31 820 BYN/год | 23 000 / 31 820 ≈ 0,7 года | 149 700 |
Даже в пессимистичном сценарии NPV положительная, срок окупаемости — в пределах 1,5 лет. Это та работа, которую финансовый директор ждёт от обоснования: не «вот один расчёт», а «вот три расчёта и худший из них показывает положительный результат». Подход — анализ чувствительности по аналогии с DOE Fact Sheet 12 для энергоэффективных проектов; конкретная тройка сценариев принята в этой книге: «тариф −20 % и экономия −25 %» / базовый / «тариф +10 % и экономия +15 %», причём все параметры пересчитываются вместе, а не по отдельности.
Как готовить обоснование для финансовой службы
Финансовый директор не должен разбираться в винтовых парах и точках росы. Его язык — таблицы денежных потоков, сроки окупаемости, NPV, IRR, влияние на показатели рентабельности. Если обоснование составлено на этом языке — оно подписывается. Если на инженерном — отправляется на доработку.
Структура работающего обоснования инвестиций (1 страница):
Заголовок: суть решения одной строкой. Не «закупка компрессора», а «замена компрессора C3 экономит 81 720 BYN/год».
Текущее состояние: что сейчас, почему это проблема, чем измеряется проблема в деньгах.
Предлагаемое решение: одной фразой, со ссылкой на ТЗ и КП (приложение к обоснованию).
Эффект: экономия в BYN/год с расшифровкой источников (тарифы, расход, простои).
Инвестиции: CAPEX по статьям, OPEX за 10 лет.
Окупаемость: простой срок (мес. или лет), NPV за 10 лет, IRR.
Риски: 2–3 ключевых, с количественной оценкой влияния на NPV.
Альтернативы: что рассмотрено и отвергнуто, почему.
Объём — одна страница. Все таблицы и расчёты — в приложении. Главный экран финансиста показывает: «эффект — окупаемость — IRR». Если эти три цифры рассказывают историю — обоснование пройдёт. Если их нет или они не сходятся — не пройдёт никогда.
Важно. Типовая ошибка: подавать обоснование на 12 листах с термодинамическими формулами и графиками работы политропного сжатия. Финансист не дочитает. Подавать одну страницу с тремя цифрами в шапке и приложением с подробностями — для тех, кто захочет вникнуть. Для крупных модернизаций (бюджет > 100 000 BYN) — расширенный 14-пунктный шаблон обоснования с адаптацией под РБ-практику изложен в §19.4.1.
На практике. Считайте окупаемость в трёх сценариях — пессимистичный (тариф −20 %, экономия −25 %, см. §19.3.2), базовый, оптимистичный (тариф +10 %, экономия +15 %). Если даже в пессимистичном проект окупается за 4 года — финансист подпишет без обсуждений. Если только в оптимистичном — нужно искать другие аргументы.
Расширенный чек-лист обоснования (DOE Fact Sheet 12)
Когда речь идёт о крупной модернизации (бюджет > 100 000 BYN, замена парка машин, рекуперация, центральный контроллер) — короткая страница уже не покрывает. По методике US DOE Compressed Air Sourcebook полное обоснование включает 14 элементов, каждый отвечает на конкретный вопрос финансовой службы:
| # | Элемент | На какой вопрос отвечает |
|---|---|---|
| 1 | Executive overview (1 стр.) | «Что вы предлагаете и почему это нужно?» |
| 2 | Baseline данные с методикой замера | «Откуда цифры текущей ситуации?» |
| 3 | Подробный план мероприятий | «Что конкретно изменится в активе и в процессе?» |
| 4 | Точная стоимость с разбивкой по статьям | «Сколько это будет стоить?» |
| 5 | Расчёт экономии с источниками | «На чём основана заявленная выгода?» |
| 6 | Заявление о рисках с количественной оценкой | «Что может пойти не так и насколько?» |
| 7 | График работ с этапами | «Когда мы получим эффект?» |
| 8 | Фотографии текущего состояния + диаграммы будущего | «Что я увижу до и после?» |
| 9 | Список нормативных и отраслевых ссылок | «Кто ещё это делал и где об этом написано?» |
| 10 | Summary с конкретным запросом действия | «Что я как финдиректор должен подписать?» |
| 11 | Approval form с местом для подписей | «Где мне расписаться?» |
| 12 | Качественная полиграфия, цветная печать, переплёт | (психологический фактор — серьёзность подачи) |
| 13 | PowerPoint / Keynote для презентации | (для устного обсуждения на Совете) |
| 14 | Полный архив документов на годы после реализации | «Сможем ли мы вернуться к этому через 5 лет?» |
Адаптация под белорусскую практику. Для технического совета Главэнерго и Совета директоров промышленного предприятия типовое распределение: — Пункты 1, 4, 5, 6, 10, 11 — обязательны. — Пункты 2, 3, 7, 8 — обязательны для предприятий с системой энергоменеджмента по ГОСТ ISO 50001-2021 (см. §13.5). — Пункты 9, 13 — обязательны для финансирования через Госпрограмму «Устойчивая энергетика и энергоэффективность 2026–2030» (Постановление СовМина № 819, см. §Ж.1). — Пункт 12 — формальность, но повышает шансы согласования на 15–25 % по моему опыту. — Пункт 14 — обязателен для отчётности по форме 12-ТЭК (см. §13.4) и аудита энергоменеджмента.
Важно. Цена подготовки обоснования по 14 пунктам — 40–80 часов работы главного энергетика + 20–30 часов оформления. Это окупается на проектах с эффектом от 30 000 BYN/год и выше. Для меньших мероприятий — достаточно одностраничной формы (§19.4).
Принципы этой главы
Принцип 43. Экономика компрессорной — арифметика на 10 лет вперёд.
Принцип 44. Закупочная цена управляет лишь 8–12 % полной стоимости владения.
Резюме главы
Экономика компрессорной установки — это арифметика на 10 лет вперёд. Закупочная цена управляет лишь 8–12 % полной стоимости, остальное определяется удельным расходом и режимом эксплуатации. Энергетик, который умеет посчитать TCO, говорит на одном языке с финансовым директором и решает задачи, которые иначе зависли бы в бюрократии. Каждое инженерное решение из глав 1–17 в этой книге имеет денежную проекцию: эта глава учит её вычислять.
— Полная стоимость владения на 88–92 % определяется удельным расходом и режимом эксплуатации, а не ценой покупки. — Энергетик, который умеет посчитать TCO, говорит на одном языке с финансовым директором и решает задачи, которые иначе зависли бы в бюрократии. — Каждое инженерное решение из глав 1–17 в этой книге имеет денежную проекцию: эта глава учит её вычислять.
Допущения расчётов TCO
Базовые параметры модели — раскрыть/свернуть
Перед использованием калькулятора ниже — какие допущения он использует. Их можно поменять в полях ввода.
| Параметр | Базовое значение | Источник / диапазон |
|---|---|---|
| Тариф электроэнергии (РБ) | 0,43196 BYN/кВт·ч | средний по РБ 2026; диапазон 0,28–0,40 |
| Часов работы в год | 8 760 ч/год | 24/7; смены 8/16/24 ч — настраиваемо |
| WACC | 17 % | 14% (низкий риск) / 17% (средний) / 20% |
| Горизонт NPV | 5 лет | сопоставим с СПИ для шифра 4922 |
| Удельный расход | 0,12 кВт·ч/м³ | винтовой fixed; VFD 0,10; поршневой 0,14 |
| Доля энергии в TCO | ~60 % | при 8 760 ч/год; при 2 000 ч — 35-45% |
| Сценарии (DOE FS-12) | −20% / база / +10% | тариф; и −25% / база / +15% по экономии |
Интерактивный TCO-калькулятор
Введите параметры вашей компрессорной
Меняйте значения — расчёт обновляется мгновенно. Можно скачать таблицу результата в CSV.
Базовый сценарий
Годовая стоимость электроэнергии—
Прочие OPEX/год—
Суммарный OPEX за горизонт—
NPV суммарных затрат (дисконт)—
TCO за горизонт—
Доля энергии в TCO
3 сценария для согласования с финдиректором
🟠 Пессимистический
тариф −20% × экономия −25%
TCO—
⚪ Базовый
по введённым параметрам
TCO—
🟢 Оптимистический
тариф +10% × экономия +15%
TCO—
16.09.2026
Предисловие и введение
Зачем написан справочник по сжатому воздуху и для кого: доля сжатого воздуха в энергобалансе предприятия, почему компрессорная остаётся «слепой зоной», как устроена книга и как ею пользоваться. Источники и нормативная база, принятые единицы измерения и условные обозначения в тексте.
Читать далее
16.09.2026
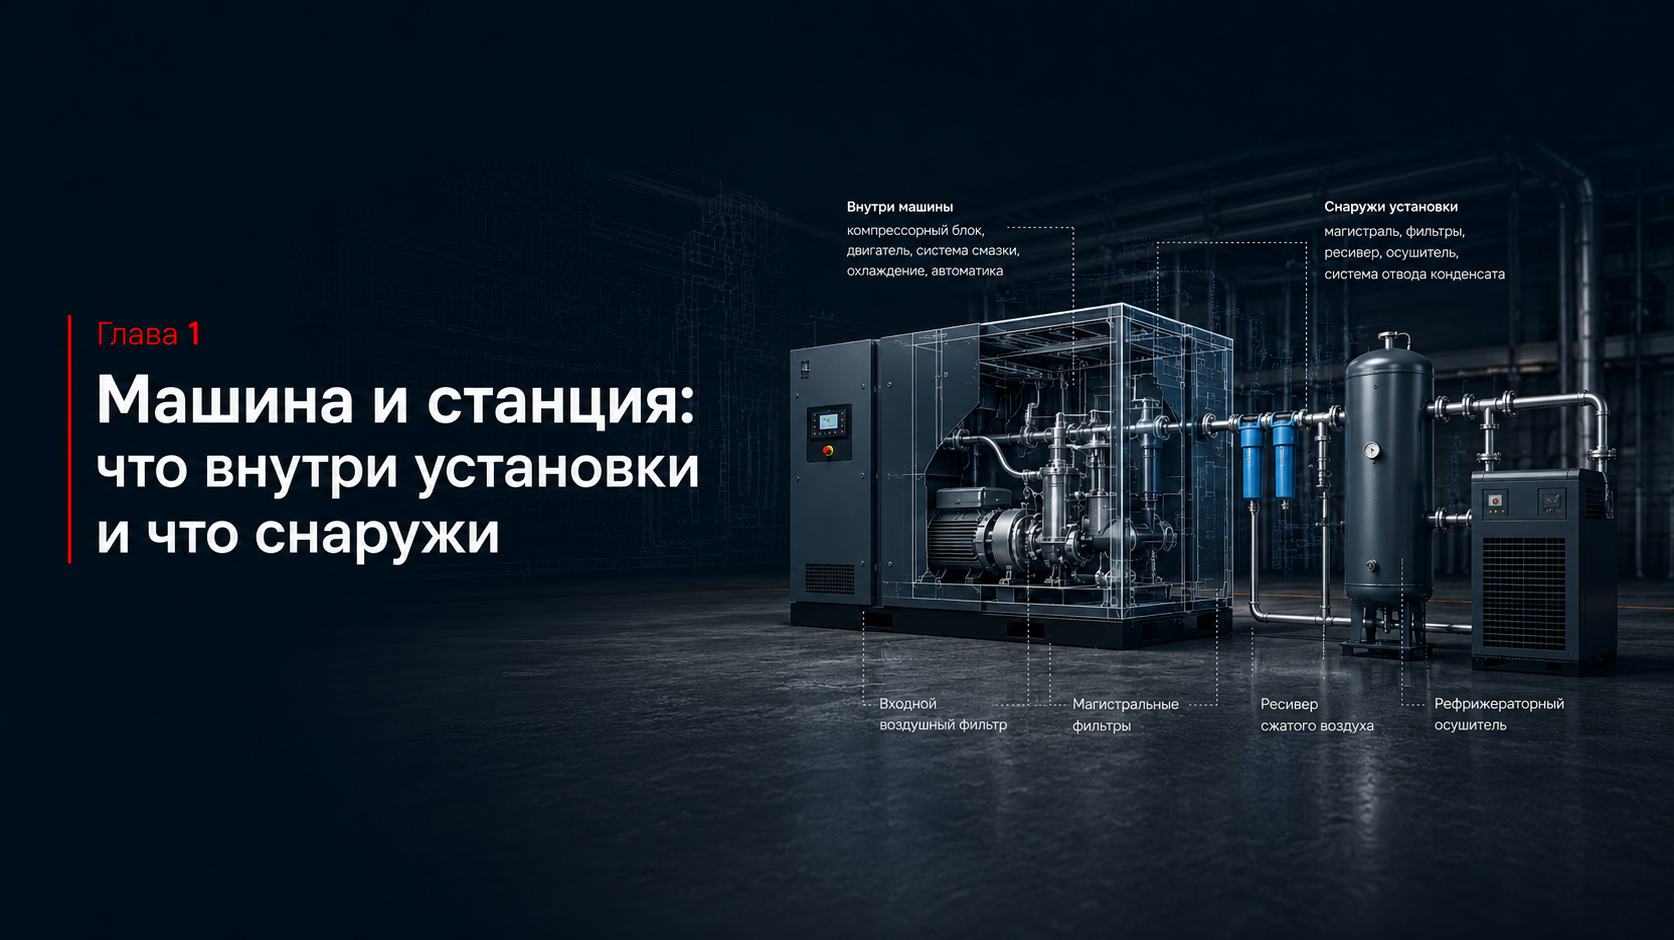
Глава 1. Машина и станция: что внутри установки и что снаружи
Из чего состоит компрессорная станция как объект на предприятии: машина и обвязка, что внутри корпуса и что снаружи. Вводная глава для энергетика, инженера и службы эксплуатации.
Читать далее
28.08.2026
Глава 2. Основы: физика сжатого воздуха
Физика и экономика сжатого воздуха простыми словами: почему за него «никто не выставляет счёт», сколько стоит его произвести, давление, расход, влажность и КПД пневмосистемы.
Читать далее